Ratgeber Baufinanzierung / Risiken
Der Traum vom Eigenheim und einer Altersvorsorge als Sachwert ist für viele Verbraucher nur möglich, wenn sie sich für eine Baufinanzierung entscheiden. Aufgrund der historisch tiefen Verzinsung fällt die Entscheidung leicht und es wird heute mehr denn je gebaut. Selbst Verbraucher mit einem weitaus geringeren Eigenkapital als üblich haben die Chance, ein Eigenheim zu bauen und die Finanzierung mit günstiger Verzinsung zu nutzen.
Risiken in der Baufinanzierung
Neben den bekannten Risiken die mit einer Baufinanzierung einhergehen, gibt es einige weitere Gefahren, die man bereits vorm Abschluss des Vertrags bedenken sollte. Bauherren die ihre Tilgung für die Bausumme zu hoch wählen, könnten in der Laufzeit vor einem unlösbaren Problem stehen und die Forderungen der Bank nicht wie gewünscht und vertraglich vereinbart, bedienen können. Möchte man seine Risiken mindern, sollte man optional zur Baufinanzierung einige Versicherungen wählen und sich vor verschiedenen Eventualitäten schützen. Fakt ist, die monatliche Ratenzahlung an die Bank oder Bausparkasse ist auch dann zu zahlen, wenn unvorhergesehene Ereignisse das Bauvorhaben stören oder ein Hochwasser für die Vernichtung des im Bau befindlichen Eigenheims sorgt.
Doch wie schützt man sich vor Hochwasser? Viele Versicherungen schließen eine Absicherung bei Hochwasserschäden in dem Moment aus, in dem das Eigenheim an einem Ort errichtet werden soll, in dem die Gefahr eines Hochwassers enorm ist. Doch die jüngste Vergangenheit zeigte, dass längst nicht nur Flussufer und Auen vom Hochwasser betroffen sind und auch ein Bauvorhaben mitten in der Stadt nicht vor einer Zerstörung durch plötzlich auftretende Wassermassen gefeit ist. Die Entscheidung für besonders hochwertige Baumaterialien, die bei steigendem Grundwasser oder Hochwasser nicht vollständig zerstört werden, ist im Zusammenhang mit einer Baufinanzierung zu bevorzugen. Es ist durchaus möglich, dass der Baufinanzierer diese Auflage erteilt und einen Kredit nur dann gewährt, wenn die Auflagen erfüllt sind und der Kreditnehmer im Zuge der Baufinanzierung eine entsprechende Versicherung gegen Hochwasserschäden abgeschlossen hat.
Hochwasser und steigendes Grundwasser nicht auf die leichte Schulter nehmen
Während viele Versicherungen einen Hochwasserschutz in gefährdeten Regionen ausschließen, zeigen sich einige Versicherungsgesellschaften als optimale Entscheidung für die Absicherung einer Baufinanzierung. Da die Verbindlichkeiten der Bank in jedem Fall und im vertraglich vereinbarten Rahmen getilgt werden müssen, sollten Bauherren nicht auf diese Vorsorge verzichten und sich in die Gefahr einer lebenslangen Verschuldung begeben. Zerstören Wassermassen das Eigenheim, sind neben den Raten an die Bank weitere Kosten zu entrichten, zu deren Erbringung ein Hausbesitzer aus eigenen finanziellen Mitteln nur selten in der Lage ist. In Kombination mit hochwasserbeständigen Baumaterialien und adäquatem Versicherungsschutz mindert jeder Bauherr seine Risiken und wird problemlos die gewünschte Zusage zur Baufinanzierung erhalten. Weitere sinnvolle Informationen bietet Ihnen außerdem dieser Ratgeber: Hochwasserschutz.
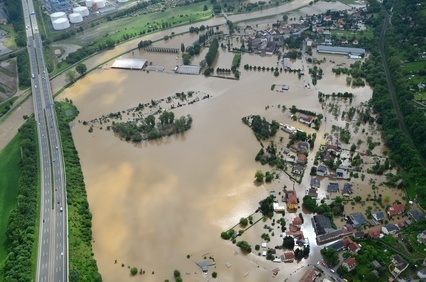
Es ist nicht primär notwendig, dass der Versicherungsschutz direkt über den Baufinanzierer gewählt wird. Ein Vergleich zu Versicherungen, in denen die Kostenübernahme bei Hochwasser oder Grundwasserschäden gewährleistet ist, spart häufig Kosten und erweist sich als beste Lösung für den Bauherrn. Aber auch wenn der Kreditgeber einer Baufinanzierung nicht auf die Versicherung besteht, sollte der Bauherr die nicht geforderte Voraussetzung nicht als Ersparnis sehen und auf den Schutz verzichten. Ein zerstörtes Eigenheim verschuldet auf Lebenszeit und bewahrt nicht vor den Tilgungsforderungen des Baufinanzierers.
Dieser Artikel behandelt die Themen Baufinanzierung , Risiko , Hochwasser , Grundwasser , Hochwasserschutz und Versicherungsschutz .
Leser-Bewertung:
Aktuell wurden noch keine Bewertungen zu diesem Artikel abgegeben.